2024年中国装配式建筑行业全景分析 产业链、市场现状与新农村房屋建设前景
一、引言
随着新型建筑工业化进程加速和乡村振兴战略深入推进,装配式建筑正成为中国建筑业转型升级的重要方向。2024年,在“双碳”目标与新农村建设的双重驱动下,装配式建筑行业迎来新的发展机遇期。据住建部数据,全国新开工装配式建筑面积占新建建筑面积比例已突破40%,其中农村及县域市场增速显著。本文将从产业链图谱、市场现状及未来前景三个维度,重点聚焦新农村房屋建筑工程这一细分领域展开分析。
二、装配式建筑产业链全景图谱
装配式建筑产业链横跨设计、生产、施工、运维全生命周期,可划分为上游、中游、下游三大环节,并依托配套支撑体系形成闭环。
2.1 上游:原材料与设备供应
- 结构材料:钢结构(H型钢、方管)、预制混凝土(PC构件)、木材(CLT、胶合木)等。2024年,钢结构价格趋稳,PC构件产能利用率提升至68%。
- 围护与内装材料:ALC板、轻质隔墙板、集成卫浴、整体厨房。内装工业化成为新增长点,年增长率达15%。
- 设备与工装:PC生产线、钢筋加工设备、信息化管理系统(BIM、ERP)。国内头部设备商如三一筑工、河北榆构已实现整线输出。
2.2 中游:设计、生产与施工
- 设计环节:以BIM正向设计为核心,推动标准化、模数化。代表性企业:中国建筑标准设计研究院、上海城建院。
- 生产环节:PC工厂、钢结构加工厂。截至2024年6月,全国规模以上PC工厂超2200家,设计产能达6.8亿立方米,实际产量约4.2亿立方米,产能利用率约62%。
- 施工环节:EPC总承包模式成为主流。代表企业:中建科工、上海建工、远大住工、三一筑工。2024年施工环节数字化率提升至35%,但仍以现场吊装与灌浆作业为核心。
2.3 下游:应用场景与运维
- 应用领域:保障性住房、商品住宅、公共建筑(学校、医院)、新农村建设、文旅设施。
- 运维阶段:引入物联网与数字化监测,但全生命周期运维体系尚处起步阶段。
2.4 配套支撑体系
- 政策:住建部《“十四五”建筑业发展规划》明确2025年装配式建筑占新建建筑比例达30%(实际已超预期)。地方政府对新农村装配式农房给予每平方米100-300元补贴。
- 标准:《装配式混凝土结构技术规程》(JGJ 1-2014)修订版即将发布,专门增加农村住房章节。
- 金融与人才:绿色债券支持装配式项目,20余所高职院校开设智能建造专业。
三、2024年市场现状分析
3.1 整体市场规模与结构
据智研咨询数据,2024年中国装配式建筑市场规模约1.8万亿元,同比增长12.5%。其中:
- 装配式混凝土结构(PC)占比约68%;
- 钢结构占比约28%(在公共建筑与新农村领域渗透加快);
- 木结构及其他占比约4%。
区域分布上,长三角、珠三角、京津冀仍为主力,但中西部长江中游城市群、成渝地区增速超过20%。
3.2 新农村房屋建设细分市场
(1)需求动因
- 乡村振兴战略要求改善农村人居环境,传统砖混农房存在抗震差、能耗高、工期长等痛点;
- 农村劳动力外流,现场施工人员短缺,倒逼工业化建造方式;
- 农民对住房品质、节能舒适需求提升,装配式农房得到更广泛认可。
(2)市场表现
- 2024年,全国农村装配式住房新开工面积约2800万平方米,同比增长35%,占农村新建住房比例约8%,较2020年提升6个百分点;
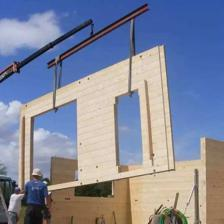
- 主要模式:轻钢龙骨结构(占比约55%)、PC结构(约30%)、木结构(约15%);
- 典型项目:浙江“美丽乡村”装配式农房示范、四川彝家新寨轻钢农房、山东“绿色农房”整村推进。
(3)竞争格局
- 远大住工推出“乡村小屋”产品线,以PC+轻钢混合体系实现7天主体完工;
- 三一筑工“SPCS”体系在湖南、江西等地农村整村改造中落地;
- 地方性中小企业占据80%以上份额,但标准化程度低、质量参差。
3.3 核心痛点与挑战
- 成本相对较高:装配式农房直接建造成本较砖混高15%-25%,需依赖补贴平衡。
- 运输半径限制:PC构件经济运输半径约150公里,农村地区工厂覆盖不足。
- 标准与认知欠缺:农村施工队经验不足,农民对“拼装房”接受度仍在培育期。
- 供应链分散:设计、生产、施工环节脱节,EPC模式在农村落地困难。
四、未来前景分析(2025-2030)
4.1 政策红利持续释放
- 住建部拟发布《装配式农村住房技术标准》,推动农房建设标准化;
- “十四五”后续及“十五五”期间,中央财政将继续支持绿色农房与装配式建筑示范;
- 碳排放权交易市场扩容至建筑领域,装配式建筑碳减排优势将转化为经济收益。
4.2 新农村市场的爆发点
- 市场空间:预计2030年农村装配式住房渗透率有望达20%,对应年新开工面积约8000万平方米,市场规模超2000亿元。
- 产品迭代:低成本PC-钢混合体系、模块化厢式房、光伏-储能一体化农房成为趋势。
- 模式创新:整村推进EPC+O、合作社联合建房、企业租赁式农房(用户按年付费)等。
- 数字化赋能:BIM+GIS辅助村庄规划,构件级二维码追溯,无人机用于山区运输。
4.3 技术发展趋势
- 智能建造:建筑机器人进入PC工厂与农村施工现场,减少人工依赖;
- 绿色低碳:再生骨料混凝土、固废基胶凝材料、竹木混合结构应用扩大;
- 结构体系改革:针对农村场景,研发高抗震、免维护、快速安装的轻量化体系。
4.4 发展建议
- 政府侧:加大农房补贴、简化审批、推动整村示范;
- 企业侧:开发“农村版”标准化产品库,降低运输与安装成本,向乡村下沉渠道;
- 行业侧:建立农村装配式工匠培训体系,完善质量验收标准;
- 金融侧:创新“装配式农房贷”,破解农民一次性支付难题。
五、
2024年是中国装配式建筑行业由“政策驱动”向“市场驱动”切换的关键年,而新农村房屋建筑工程正成为最具潜力的增量场景。尽管面临成本、供应链与认知的三重门槛,但在乡村振兴战略、技术进步与模式创新的合力下,装配式农房有望在下一个五年迎来规模化爆发点。产业链上下游企业应提前布局、下沉服务,共同绘制中国乡村“好房子”的新图景。
如若转载,请注明出处:http://www.wxkyyjz.com/product/49.html
更新时间:2026-10-15 22:36:31